


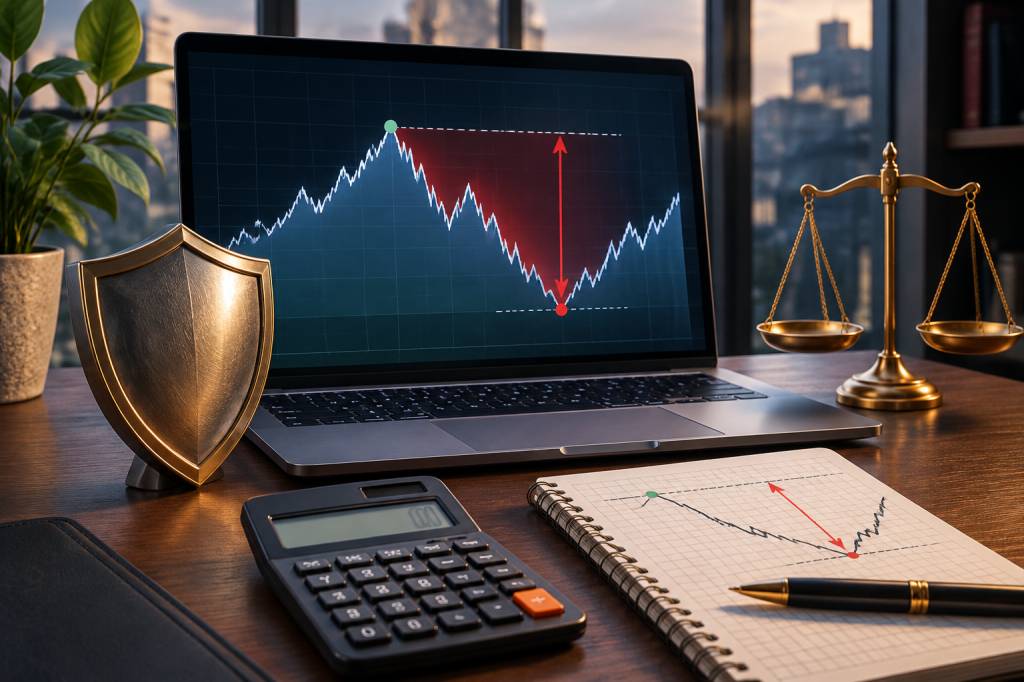
Un portefeuille qui passe de 100 000 € à 85 000 € n’a pas seulement perdu 15 000 €. Il a aussi révélé une information essentielle : la plus forte baisse subie depuis un sommet. Cette mesure, appelée baisse maximale ou recul maximal, aide à comprendre le risque vécu par un investissement — pas seulement celui annoncé dans une brochure bien repassée.
Pour un entrepreneur qui investit la trésorerie de son entreprise, comme pour un épargnant qui construit son patrimoine, savoir calculer cette baisse permet de mieux évaluer les pertes possibles et de vérifier si sa stratégie reste supportable quand les marchés tanguent. Voici comment la mesurer, l’interpréter et l’utiliser sans la confondre avec une boule de cristal.
La baisse maximale, qu’est-ce que c’est ?
La baisse maximale correspond à la perte la plus importante enregistrée entre un point haut et le point bas qui suit, sur une période donnée. On compare donc la valeur du portefeuille à son dernier sommet, puis on repère le creux le plus profond atteint avant qu’un nouveau sommet soit établi.
Cette mesure exprime généralement une perte en pourcentage. Elle répond à une question très concrète : « Quelle a été la chute la plus importante de cet investissement avant qu’il ne remonte ? » Elle ne dit pas combien vous pourriez perdre demain, mais elle décrit la profondeur d’une baisse passée.
Un exemple simple : un portefeuille vaut 100 000 €. Il monte à 120 000 €, puis redescend à 90 000 €. Depuis son sommet de 120 000 €, sa baisse atteint 30 000 €, soit 25 %. Le fait qu’il reste au-dessus de sa valeur initiale ne change rien au calcul : la référence est le sommet atteint, pas le montant investi au départ.
La formule de calcul
Le calcul est direct. Pour chaque point bas, on compare sa valeur au sommet précédent. La baisse maximale est la plus forte baisse en pourcentage observée durant la période étudiée.
Pourcentage de baisse = (valeur du point bas − valeur du sommet précédent) ÷ valeur du sommet précédent × 100
Comme le résultat est négatif, on le présente souvent comme une perte positive. On peut donc aussi écrire :
Amplitude de la baisse = (valeur du sommet − valeur du point bas) ÷ valeur du sommet × 100
Reprenons le portefeuille qui a atteint 120 000 € avant de tomber à 90 000 € :
- Sommet précédent : 120 000 €.
- Point bas suivant : 90 000 €.
- Écart : 120 000 € − 90 000 € = 30 000 €.
- Baisse en pourcentage : 30 000 € ÷ 120 000 € × 100 = 25 %.
La baisse maximale de cet épisode est donc de 25 %. Cette présentation en pourcentage facilite les comparaisons entre des portefeuilles de tailles différentes. Une perte de 10 000 € n’a pas le même sens sur un portefeuille de 20 000 € que sur un portefeuille d’un million d’euros.
Calculer le recul maximal étape par étape
Pour le calculer manuellement, il faut disposer d’une série de valeurs suivies dans le temps : par exemple la valeur du portefeuille à la fin de chaque journée ou de chaque mois. On garde ensuite en mémoire le sommet atteint jusque-là et on mesure l’écart avec chaque valeur suivante.
- Choisissez la période à étudier : une année, cinq ans ou toute la durée de la stratégie.
- Relevez la valeur du portefeuille à intervalles réguliers.
- Pour chaque date, identifiez le sommet atteint jusqu’à cette date.
- Comparez la valeur actuelle à ce sommet en calculant la perte en pourcentage.
- Retenez la baisse la plus importante parmi toutes celles observées.
Un petit exemple : un portefeuille commence à 50 000 €, monte à 60 000 €, recule à 54 000 €, remonte à 62 000 €, puis chute à 49 600 €. La première baisse est de 10 % (6 000 € rapportés au sommet de 60 000 €). La seconde est de 20 % (12 400 € rapportés au sommet de 62 000 €). La baisse maximale sur la période est donc de 20 %.
On peut automatiser le suivi dans un tableur. Pour chaque ligne, il suffit de calculer le sommet atteint à cette date, puis le rapport entre la valeur actuelle et ce sommet. Les logiciels de suivi de portefeuille peuvent également afficher cette statistique. Vérifiez toutefois les hypothèses utilisées : frais, dividendes, dépôts et retraits peuvent modifier le résultat.
Un point important : la durée de la baisse
Le pourcentage ne raconte pas toute l’histoire. Deux investissements peuvent afficher une baisse maximale de 20 %, mais avec des expériences très différentes. Dans le premier cas, le portefeuille chute puis retrouve son sommet en trois mois. Dans le second, il reste sous ce sommet pendant plusieurs années.
La durée entre le sommet et le retour à ce niveau mérite donc d’être suivie. On parle parfois de durée de récupération : c’est le temps nécessaire pour retrouver ou dépasser le précédent sommet. Une baisse courte mais brutale peut être difficile à vivre. Une baisse plus lente et interminable peut, elle, user la patience et pousser à vendre au mauvais moment.
Imaginez une entrepreneuse qui a placé une partie de sa trésorerie excédentaire. Elle sait qu’une baisse de 15 % est possible, mais découvre ensuite que son portefeuille a mis quatre ans à revenir à son niveau antérieur. Le pourcentage seul n’aurait pas révélé l’effort de patience nécessaire — ni la difficulté de garder cette somme investie pendant tout ce temps.
Attention à la valeur utilisée pour le calcul
Pour être pertinent, le calcul doit reposer sur des valeurs comparables. Il est généralement préférable d’utiliser la valeur totale du portefeuille, en tenant compte des dividendes réinvestis et des frais lorsque les données le permettent. Sinon, on risque de comparer des chiffres qui ne racontent pas la même histoire.
Les versements et retraits demandent aussi de la prudence. Si vous ajoutez 10 000 € à votre portefeuille, sa valeur augmente, mais pas parce que votre stratégie a gagné en performance. À l’inverse, un retrait peut faire baisser le montant total sans traduire une perte sur les placements. Pour évaluer la stratégie elle-même, il faut isoler l’effet des flux d’argent, par exemple avec un calcul de rendement adapté.
Enfin, les données quotidiennes et mensuelles peuvent produire des résultats différents. Une forte baisse survenue entre deux relevés mensuels peut disparaître de votre suivi si vous ne regardez que la fin de chaque mois. Plus la fréquence d’observation est faible, plus le creux réel risque d’être sous-estimé.
Pourquoi cette mesure aide à gérer le risque
La baisse maximale rend le risque plus concret. Dire qu’un placement est « volatil » reste abstrait. Savoir qu’il a déjà perdu 35 % entre un sommet et un creux permet de mieux se représenter les secousses possibles. Cela peut aider à choisir une répartition d’actifs compatible avec votre horizon, vos besoins de liquidités et votre capacité à supporter les pertes.
Cette notion permet aussi de tester une décision avant qu’elle ne devienne urgente. Si une baisse de 20 % vous conduirait à vendre immédiatement, une stratégie ayant connu des reculs plus importants mérite peut-être d’être repensée. Ce n’est pas un jugement sur votre courage. C’est une façon pragmatique d’éviter de bâtir un plan qui ne tient que lorsque les marchés montent.
Pour une entreprise, le sujet est particulièrement concret. L’argent destiné aux salaires, aux fournisseurs ou aux impôts ne devrait pas être exposé au même niveau de risque qu’une somme dont l’entreprise n’aura pas besoin avant plusieurs années. Le suivi des baisses aide à vérifier si les placements restent cohérents avec le calendrier réel des dépenses.
La remontée nécessaire est plus forte que la baisse
Une perte de 20 % ne se compense pas par une hausse de 20 %. Après une baisse de 20 %, un placement de 100 € vaut 80 €. Pour revenir à 100 €, il doit gagner 20 € sur une base de 80 €, soit une hausse de 25 %.
Plus la baisse est profonde, plus la remontée nécessaire devient importante. Après une perte de 50 %, il faut un gain de 100 % pour retrouver le niveau initial. C’est une raison de plus pour ne pas traiter les fortes baisses comme de simples chiffres dans un tableau : elles peuvent compliquer durablement le retour au point de départ.
Ce que la baisse maximale ne dit pas
Cette mesure repose sur le passé. Elle ne garantit pas qu’une baisse future sera limitée à la plus importante déjà observée. Un placement peut connaître un recul plus sévère lors d’une crise nouvelle, d’un changement réglementaire ou d’une difficulté propre à une entreprise. Les performances passées sont un repère, pas une promesse faite par l’avenir.
La baisse maximale ne décrit pas non plus, à elle seule, la fréquence des pertes, la qualité des placements ou le rendement obtenu en échange du risque. Deux stratégies peuvent avoir subi la même baisse maximale, alors que l’une a produit des résultats réguliers et l’autre a alterné fortes hausses et chutes répétées. Il faut donc la compléter par d’autres éléments : rendement, volatilité, durée des reculs et composition du portefeuille.
Et si votre portefeuille n’a jamais subi de forte baisse ? Cela peut simplement signifier que la période observée était favorable ou trop courte. L’absence de mauvais épisode dans les données ne prouve pas que le risque est absent. C’est un peu comme traverser une route sans regarder : jusqu’ici, tout va bien n’est pas une stratégie.
Utiliser le calcul sans paniquer au premier creux
Le but n’est pas de surveiller chaque variation pour réagir à la moindre baisse. Une mesure de risque sert surtout à préparer des décisions à froid. Avant d’investir, demandez-vous quelle perte vous pourriez tolérer sans compromettre vos projets, puis vérifiez que la stratégie envisagée reste crédible dans un scénario difficile.
- Définissez clairement la période et les données utilisées.
- Comparez des placements évalués selon les mêmes règles.
- Intégrez les frais, les dividendes et les mouvements d’argent si possible.
- Examinez aussi la durée nécessaire pour retrouver le sommet.
- Évitez de confondre la plus forte baisse passée avec une limite garantie pour l’avenir.
- Faites correspondre le niveau de risque à l’horizon de placement et aux besoins de liquidités.
Un investisseur qui découvre une baisse de 30 % en plein marché difficile ne devrait pas improviser un nouveau plan au milieu de la tempête. Il peut plutôt revenir à ses objectifs, à son échéancier et aux raisons qui l’avaient conduit à choisir cette stratégie. Si ces raisons ont changé, une réévaluation s’impose. Si elles tiennent toujours, la baisse seule ne suffit pas forcément à justifier une décision précipitée.
Calculer la baisse maximale, c’est donc transformer une notion abstraite de risque en scénario concret. Repérez le sommet, mesurez le recul jusqu’au creux, puis examinez la durée et le contexte. Cette méthode ne prédit pas les prochaines turbulences, mais elle aide à savoir quelle quantité de secousses vous êtes réellement prêt à accepter — avant que le portefeuille ne vous pose la question à sa manière.