Un dirigeant regarde rarement le cours de Bourse de son entreprise au petit-déjeuner. Pourtant, dès qu’il envisage une levée de fonds, une cession ou un investissement, une question finit par arriver : « Combien vaut-elle ? » Parmi les indicateurs utilisés pour y répondre, le ratio cours/bénéfice — souvent appelé PER — est l’un des plus connus. Et aussi l’un des plus faciles à mal interpréter.
Le PER peut donner un premier repère sur la valorisation d’une entreprise. Mais il ne dit pas, à lui seul, si une action est une bonne affaire, si une société est bien gérée ou si son avenir est radieux. Pour éviter de lui faire dire ce qu’il ne dit pas, voyons comment le calculer, le lire et l’utiliser avec discernement.
Le PER, qu’est-ce que c’est exactement ?
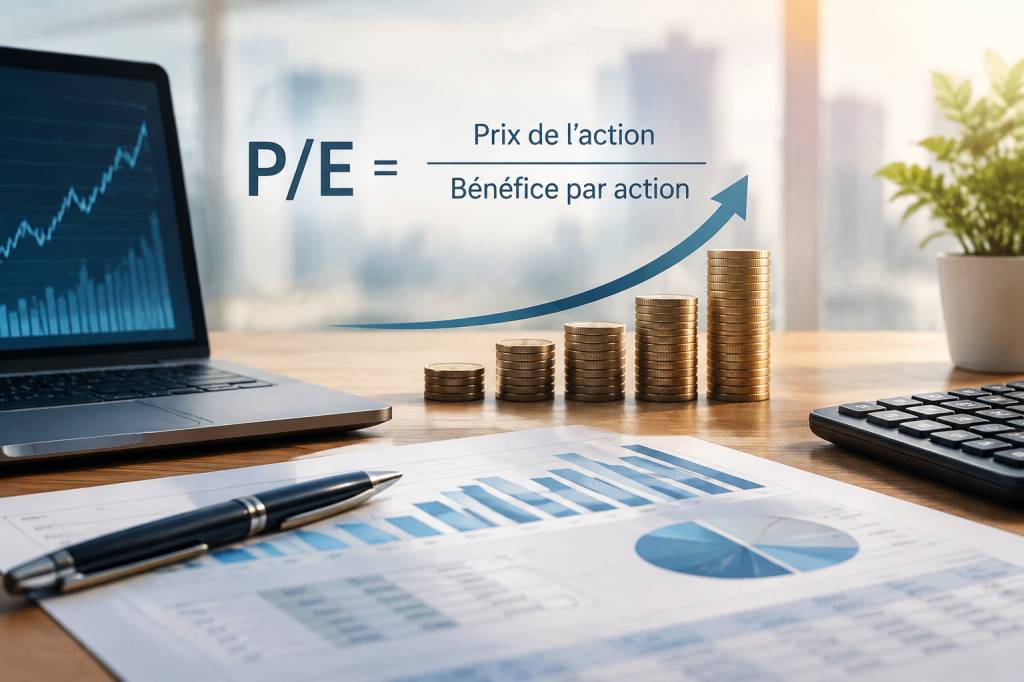
Le PER compare le prix d’une action au bénéfice net que l’entreprise réalise par action. En pratique, il indique combien les investisseurs acceptent de payer pour une unité de bénéfice annuel.
La formule est simple :
PER = cours de l’action ÷ bénéfice net par action
Imaginons qu’une action vaille 60 euros et que l’entreprise ait dégagé un bénéfice net de 5 euros par action sur l’année. Son PER est de 12. Autrement dit, les investisseurs paient 12 euros pour chaque euro de bénéfice annuel associé à cette action.
On peut aussi calculer le PER à partir de la valeur boursière totale et du bénéfice net total :
PER = valeur boursière de l’entreprise ÷ bénéfice net
Les deux méthodes aboutissent au même résultat si les données utilisées correspondent à la même période et au même nombre d’actions. Cela paraît évident, mais comparer des chiffres qui ne couvrent pas les mêmes périodes est une façon très efficace de fabriquer une analyse bancale.
Que signifie un PER élevé ou faible ?
Un PER élevé indique généralement que les investisseurs anticipent une progression des bénéfices, ou qu’ils accordent une forte valeur à la stabilité et à la qualité de l’entreprise. Ils sont prêts à payer davantage aujourd’hui parce qu’ils espèrent que les résultats futurs justifieront ce prix.
À l’inverse, un PER faible peut signaler une action peu chère au regard des bénéfices actuels. Mais il peut aussi refléter des difficultés : recul des ventes, endettement important, perte d’un client majeur ou secteur en déclin. Une entreprise ne devient pas une bonne affaire simplement parce que son PER a l’air modeste. Les soldes sont parfois de vraies occasions ; parfois, ils indiquent juste que le produit ne se vend plus.
Il faut également se méfier d’une lecture trop littérale. Un PER de 12 ne signifie pas que l’investissement sera remboursé en douze ans. Cette idée peut servir d’image rapide, mais elle suppose que les bénéfices restent stables et qu’ils reviennent intégralement aux actionnaires. Dans la réalité, les bénéfices varient, sont parfois réinvestis et ne sont pas tous distribués.
Un exemple concret pour lire le chiffre
Prenons deux entreprises du même secteur. La première affiche un bénéfice net par action de 4 euros et un cours de 40 euros : son PER est de 10. La seconde gagne 4 euros par action, mais son cours atteint 64 euros : son PER est de 16.
La seconde est-elle trop chère ? Pas forcément. Si elle développe une activité plus rapidement, conserve mieux ses clients ou possède une technologie difficile à reproduire, les investisseurs peuvent anticiper des bénéfices plus élevés dans les années à venir. Le PER supérieur traduit alors, au moins en partie, des attentes plus ambitieuses.
Mais il faut vérifier que ces attentes sont crédibles. Une promesse de croissance dans une présentation soignée ne remplace pas des ventes, une marge et des flux de trésorerie qui suivent. Les diapositives sont parfois plus optimistes que le compte bancaire.
Comparer le PER sans comparer des pommes et des vélos
Le PER devient plus utile lorsqu’on le compare. On peut le mettre en regard de celui d’entreprises similaires, de la moyenne du secteur ou de sa propre évolution historique. L’objectif n’est pas de trouver le chiffre le plus bas, mais de comprendre pourquoi les valorisations diffèrent.
Comparer une entreprise de logiciels à une banque, par exemple, a peu de sens sans tenir compte de leurs modèles économiques. La croissance, les besoins d’investissement, la réglementation et la stabilité des bénéfices ne sont pas les mêmes. Même au sein d’un secteur, deux entreprises peuvent présenter des profils très différents.
Avant de tirer une conclusion, posez-vous quelques questions :
- Les entreprises comparées exercent-elles des activités réellement proches ?
- Leurs bénéfices sont-ils calculés sur la même période ?
- L’une d’elles a-t-elle réalisé une vente exceptionnelle ou enregistré une charge inhabituelle ?
- Leur croissance attendue et leur niveau d’endettement sont-ils comparables ?
- Le PER actuel est-il très éloigné de la moyenne habituelle de l’entreprise ?
Une comparaison bien choisie donne du contexte au PER. Une comparaison mal choisie lui donne surtout l’apparence de la précision.
Les bénéfices retenus changent la lecture
Le PER peut être calculé à partir des bénéfices réalisés au cours des douze derniers mois ou à partir des bénéfices attendus pour les douze prochains mois. Dans le premier cas, on regarde les résultats passés. Dans le second, on s’appuie sur des prévisions.
Les bénéfices passés sont observables, mais ils ne prédisent pas automatiquement l’avenir. Les prévisions, elles, peuvent aider à évaluer une entreprise en croissance, mais restent des estimations. Elles reposent sur des hypothèses concernant les ventes, les coûts et la situation économique. Une petite modification de ces hypothèses peut faire bouger le PER attendu de manière importante.
Pour une entreprise dont les bénéfices progressent rapidement, le PER calculé sur les résultats passés peut sembler élevé. Si les bénéfices augmentent comme prévu, le rapport entre le cours et les bénéfices futurs peut devenir plus raisonnable. Mais si la croissance ralentit, le prix payé aujourd’hui risque de paraître bien moins séduisant.
Quand le PER ne veut plus dire grand-chose
Le PER est peu exploitable lorsque l’entreprise ne réalise pas de bénéfice. Si le bénéfice est nul, le calcul ne fournit pas de ratio utile ; s’il est négatif, le résultat obtenu ne se lit pas comme un PER classique. Il vaut mieux alors étudier d’autres éléments : chiffre d’affaires, marge, trésorerie disponible, endettement et capacité à atteindre la rentabilité.
Les bénéfices peuvent aussi être exceptionnellement hauts ou bas. Une entreprise qui vend un bâtiment ou cède une filiale peut afficher un résultat inhabituel. À l’inverse, une dépense ponctuelle peut réduire fortement le bénéfice d’une année. Dans les deux cas, le PER fondé sur ce chiffre peut donner une image trompeuse de la situation habituelle.
Les entreprises cycliques demandent également une attention particulière. Dans certains secteurs, les bénéfices montent fortement lorsque l’activité est favorable, puis se contractent lorsque la demande ralentit. Un PER bas au sommet d’un cycle peut annoncer des bénéfices qui vont diminuer ; un PER élevé pendant une période difficile peut survenir juste avant une reprise. Le chiffre doit donc être lu à la lumière du cycle économique.
Le PER ne mesure pas toute la santé de l’entreprise
Le PER porte sur le prix de l’action et le bénéfice attribuable aux actionnaires. Il ne résume pas à lui seul l’ensemble de la situation financière de l’entreprise. En particulier, il ne montre pas directement le niveau de dette, la trésorerie disponible ou les investissements nécessaires pour poursuivre l’activité.
Deux entreprises qui affichent le même PER peuvent donc avoir des profils très différents. L’une peut être peu endettée et générer une trésorerie régulière. L’autre peut devoir consacrer une grande partie de ses ressources au remboursement de ses emprunts. Le chiffre est identique ; le risque, lui, ne l’est pas.
Pour une analyse plus complète, mettez le PER en regard de la croissance du chiffre d’affaires, de l’évolution des marges, de la dette et de la trésorerie. Examinez aussi la qualité des bénéfices : viennent-ils de l’activité habituelle ou d’événements ponctuels ? Une entreprise peut afficher un bénéfice comptable sans disposer d’autant d’argent immédiatement mobilisable.
Et pour une entreprise qui n’est pas cotée ?
Une société non cotée n’a pas de cours de Bourse observable chaque jour. Il faut donc estimer sa valeur avant de calculer un PER à partir de celle-ci. On peut notamment s’appuyer sur des transactions comparables ou sur des entreprises cotées proches, tout en tenant compte des différences de taille, de croissance, de risque et de liquidité.
Imaginons une petite entreprise de services qui dégage 200 000 euros de bénéfice net annuel. Si une valorisation de 1,6 million d’euros paraît justifiée, le rapport entre cette valeur et le bénéfice est de 8. Ce chiffre peut servir de point de départ à une discussion avec un investisseur ou un acheteur. Il ne constitue pas, à lui seul, le prix final.
La valeur dépend aussi de la solidité des contrats, de la dépendance à quelques clients, de la place du dirigeant dans l’activité et des perspectives de transmission. Une entreprise qui tourne uniquement parce que son fondateur répond aux courriels à toute heure mérite une analyse un peu plus approfondie.
Une méthode simple pour utiliser le PER
Le PER est surtout utile comme indicateur de départ. Pour l’employer sans lui demander de jouer les voyants, avancez par étapes :
- Vérifiez le cours, le bénéfice par action et la période considérée.
- Repérez les éléments exceptionnels qui ont pu gonfler ou réduire le bénéfice.
- Comparez l’entreprise à des sociétés proches et justifiez les écarts observés.
- Examinez les prévisions de bénéfices en identifiant les hypothèses qui les soutiennent.
- Complétez l’analyse avec la dette, la trésorerie, les marges et les besoins d’investissement.
- Demandez-vous ce qui pourrait faire baisser les bénéfices, et pas seulement ce qui pourrait les faire progresser.
Pour un entrepreneur qui prépare une levée de fonds ou une cession, cette démarche aide à mieux comprendre les arguments de valorisation. Pour un investisseur, elle évite de confondre un multiple faible avec une occasion certaine. Dans les deux cas, le PER sert à poser de meilleures questions, pas à remplacer le jugement.
Le bon réflexe : lire le PER avec du recul
Le PER résume une relation entre le prix d’une action et les bénéfices de l’entreprise. Il est simple à calculer, facile à comparer et utile pour repérer des écarts de valorisation. Mais sa simplicité peut aussi pousser à aller trop vite.
Un PER élevé peut traduire des perspectives de croissance, une qualité reconnue ou un enthousiasme excessif. Un PER faible peut signaler une opportunité ou des difficultés durables. Pour départager ces possibilités, il faut regarder les résultats, les risques, le secteur et les attentes déjà intégrées dans le prix.
En somme, ne demandez pas seulement « Quel est le PER ? », mais aussi « Quels bénéfices le justifient, et que faudra-t-il pour les maintenir ? » C’est moins spectaculaire qu’un chiffre isolé, mais nettement plus utile pour prendre une décision solide.